Kelly-Kriterium und Roulette
Das Kelly-Kriterium sagt einem Spieler mit Vorteil, wie viel er setzen soll. Für Roulette gibt es eine klare Antwort: nichts.
Kelly-Einsatz = Vorteil / Quote. Bei negativem Vorteil liefert die Formel einen negativen Anteil, und das heißt: nicht setzen. Das Kriterium hilft trotzdem zu verstehen, warum Kesselfehler-Spieler ihre Einsätze so wählten, und warum alle anderen nach Budget setzen sollten.
Das Kriterium
John Kelly (1956) fragte, wie ein Spieler mit bekanntem Vorteil seine Einsätze wählen soll, um das langfristige Wachstum der BankrollGeldBankrollDer gesamte Betrag, der für das Spiel beiseitegelegt wurde (Spielkapital). Bankroll-Management ist die Entscheidung, wie viel davon pro Wette und pro Sitzung riskiert wird.Ganz lesen → zu maximieren. Die Antwort lautet für eine Wette, die b zu 1 zahlt, mit der Gewinn-WahrscheinlichkeitMathematikWahrscheinlichkeitMaß dafür, wie wahrscheinlich ein Ergebnis ist, von 0 bis 1 oder von 0% bis 100%. Eine Zahl: 1/37 = 2,70%.Ganz lesen → p und der Verlustwahrscheinlichkeit q = 1 − p: Setzen Sie den Anteil f* = (bp − q) / b der Bankroll. Ein positives f* heißt, diesen Anteil zu setzen; null oder negativ heißt, nicht zu setzen. Kelly arbeitete bei den Bell Labs, und sein Aufsatz „A new interpretation of information rate“ stellte das Problem in den Rahmen von Claude Shannons Informationstheorie: Ein Spieler, der Tipps über eine verrauschte Leitung erhält und zu fairen Quoten setzt, kann seine Bankroll höchstens so schnell wachsen lassen, wie die Leitung Information überträgt. 1961 bewies Leo Breiman, dass Kelly-Setzen auf lange Sicht vor jeder wesentlich anderen Strategie liegt und ein gesetztes Ziel in ungefähr der kürzesten Zeit erreicht.
Angewandt auf Roulette
Für RotWetteRotEinfache Chance auf die 18 roten Zahlen. Französisch: Rouge.Ganz lesen →: b = 1, p = 18/37, q = 19/37; f* = (18/37 − 19/37)/1 = −1/37. Für eine volle ZahlWetteVolle ZahlEine einzelne Zahl, zahlt 35:1.Ganz lesen →: b = 35, p = 1/37, q = 36/37; f* = (35/37 − 36/37)/35 = −1/1295. Jede Standardwette ergibt einen negativen Kelly-Anteil, weil jede Wette einen negativen Vorteil hat, und der wachstumsoptimale Einsatz ist null. Kelly ist eine formale Art zu sagen, was die Seite zum Hausvorteil sagt: Es gibt keine Einsatzhöhe, bei der eine Wette mit negativem Erwartungswert eine Bankroll wachsen lässt.
Wo Kelly galt
Kesselfehler-Spieler hatten einen Vorteil und ein Problem mit der Einsatzhöhe. Jagger, die García-Pelayos und die Eudaemons mussten alle entscheiden, wie viel sie auf ihren gemessenen Vorteil setzen, und zu wenig Einsatz verschenkt den Vorteil, während zu viel das Ruinrisiko erhöht, bevor sich der Vorteil zeigt. Für ein FachAusstattungFachEines der 37 nummerierten Fächer der Drehscheibe (Nummernfach). Auch: Slot, Cup.Ganz lesen →, das 1 von 30 Mal fällt, sagt Kelly: 0,57% der Bankroll pro Coup auf diese Zahl, bei $10.000 also etwa $57 pro Coup, für ein typisches Wachstum von etwa 0,054% pro Coup oder ×1,7 über 1.000 Coups. Der durchschnittliche Gewinn ist doppelt so groß, 0,11% pro Coup, aber Kelly zielt auf die typische Bankroll, nicht auf die durchschnittliche, die von wenigen glücklichen Verläufen aufgebläht wird. Halb-Kelly ist die übliche praktische Wahl, weil die Schätzung des Vorteils unsicher ist.
Typisch und durchschnittlich
Der Abstand zwischen der typischen Bankroll und der durchschnittlichen ist groß. Nehmen Sie ein Fach, das 1 von 25 Mal fällt, einen Vorteil von 44%, die Zahl, die Thorp für sein Gerät nennt. Kelly setzt darauf 1,26% der Bankroll. Nach 1.000 Coups ist die typische Bankroll etwa um das 11,5-Fache gewachsen, die durchschnittliche dagegen, nach oben gezogen von wenigen sehr glücklichen Verläufen, um etwa das 249-Fache. Mehr als Kelly zu setzen hebt den Durchschnitt und senkt das typische Ergebnis: Beim doppelten Kelly-Einsatz verdoppelt sich die typische Bankroll nur noch, und beim Zweieinhalbfachen des Kelly-Einsatzes schrumpft sie bereits, obwohl jede Wette weiterhin einen Vorteil von 44% hat. Weniger zu setzen kostet wenig: Der halbe Einsatz behält etwa drei Viertel des Wachstums.
Wenn der Vorteil nur geschätzt ist
Kelly setzt voraus, dass der Vorteil bekannt ist. Am Tisch wird er geschätzt, und die Schätzung ist meist zu hoch. Epsteins Beispiel, aufgebaut auf Thorps 44%, ist eine Zahl, die in 1.225 Coups an einem Kessel mit DoppelzeroKesselZeroDas einzelne grüne Fach, das keine einfache Chance, kein Dutzend und keine Kolonne abdeckt; die Quelle des Hausvorteils. Auch: einfache Zero, 0.Ganz lesen → 49-mal fiel: in 1 von 25 Coups, ein Vorteil von 44%, ein Kelly-Einsatz von 1,26%. Ein fehlerfreier Kessel mit Doppelzero hat aber 38 Zahlen, und die häufigste davon erreicht in 1.225 Coups in etwa einem von neun Fällen 49 oder mehr Treffer. Die häufigste Zahl in jeder Aufzeichnung ist zugleich die, der das Glück am meisten geholfen hat, sodass selbst ein wirklich begünstigtes Fach in der Aufzeichnung besser aussieht, als es ist: der Fluch des Gewinners. Ist dieses Fach in Wahrheit fehlerfrei, ist der Kelly-Einsatz einfach eine Wette, die im Durchschnitt 5,26% verliert. Die üblichen Antworten: einen Bruchteil des Kelly-Einsatzes setzen und weiterzählen, bis der Vorteil eine neue Aufzeichnung übersteht (siehe Kesselfehler erkennen).
Menschen mit einem Vorteil
Den Vorteil zu kennen heißt noch nicht, ihn gut zu nutzen. Haghani und Dewey (2016) gaben 61 Personen je $25, um eine halbe Stunde lang auf eine Münze zu setzen, die nach ihrer Auskunft in 60% der Fälle Kopf zeigte; die Gewinne waren auf $250 begrenzt (die Spieler erfuhren von der Grenze erst, als sie sie erreichten). Nach Kelly setzt man jedes Mal 20% der Bankroll auf Kopf, und die Autoren schätzen, dass gleichmäßige Einsätze von 10–20% die Grenze in etwa 95% der Fälle erreicht hätten. Nur 21% der Spieler kamen dorthin. 28% gingen pleite, 18 der 61 setzten alles auf einen einzigen Wurf, etwa ein Drittel endete unter den $25, mit denen es begonnen hatte, und die durchschnittliche AuszahlungGeldAuszahlungWas eine gewinnende Wette einbringt, angegeben als „X zu 1“ zusätzlich zum zurückgegebenen Einsatz.Ganz lesen → betrug $91. Nur fünf der 61 hatten vom Kelly-Kriterium gehört. Mit einem Vorteil entscheidet die Höhe der Einsätze, ob Sie ihn behalten; ohne einen, wie an einem fairen Kessel, hilft keine Höhe.
Was stattdessen gilt
Ohne Vorteil ist die Einsatzhöhe eine Frage des Budgets, nicht des Wachstums: Einsatz = das, was Sie pro Coup auszugeben bereit sind, abgeleitet aus dem Stundenbudget und dem Tempo des Tisches (Seite zum Bankroll-Management). Kellys Beitrag für den gewöhnlichen Spieler ist die Klarheit seiner Antwort: null. Alles, was Sie über null setzen, ist der Preis des Spielens, von Ihnen gewählt, von keiner Formel optimiert.
Ein Hinweis zu Bruchteils-Kelly und „Money Management“
Systeme, die als „Kelly für Roulette“ verkauft werden und pro Wette einen festen Prozentsatz der Bankroll empfehlen, sind gleichbleibender EinsatzStrategieGleichbleibender EinsatzBei jedem Coup denselben Betrag setzen (Masse égale). Der Maßstab, an dem jede Progression gemessen wird.Ganz lesen → mit schrumpfendem Einsatz. Sie verlieren 2,70% des UmsatzesGeldUmsatzDer insgesamt gesetzte Betrag über eine Sitzung oder einen Zeitraum, wieder gesetzte Gewinne mitgezählt. Auch: Handle, Action.Ganz lesen →, und weil der Einsatz mit den Verlusten schrumpft, machen sie den Ruin langsam, nicht unwahrscheinlich. Das ist ein vernünftiger Weg, ein Budget länger halten zu lassen; Kelly ist es nicht, denn Kelly würde sagen: aufhören.
Formel
Fragen
Nur bei einem gemessenen Vorteil durch einen fehlerhaften KesselLaborFehlerhafter KesselEin Kessel, dessen physische Mängel manche Fächer wahrscheinlicher machen als 1/37. Selten und nur mit Tausenden aufgezeichneter Coups nachweisbar.Ganz lesen → oder ein Zeitmessgerät. Nicht an einem fairen Kessel.
Weil die Schätzung des Vorteils fehlerbehaftet ist und zu hohes Setzen teurer ist als zu niedriges. Halb-Kelly liefert drei Viertel des Wachstums bei einem Viertel der VarianzMathematikVarianzEin Maß dafür, wie weit die Ergebnisse um den Erwartungswert streuen. Hoch bei der vollen Zahl, niedrig bei einfachen Chancen.Ganz lesen →.
Nein. Kelly optimiert das Wachstum bei gegebenem Vorteil. Bankroll-Management steuert die Ausgaben, wenn es keinen gibt.
Mathe zum Mitdenken
Versuchen Sie es zuerst selbst. Jede Lösung ist eingeklappt; öffnen Sie sie, wenn Sie so weit sind.
Das Vorhersagegerät von Thorp und Shannon brachte einen Vorteil von etwa 44%. Auf einer einzelnen vorhergesagten Zahl sagt Kelly, 1,26% der BankrollGeldBankrollDer gesamte Betrag, der für das Spiel beiseitegelegt wurde (Spielkapital). Bankroll-Management ist die Entscheidung, wie viel davon pro Wette und pro Sitzung riskiert wird.Ganz lesen → zu setzen. Was wäre, wenn derselbe Vorteil von 44% auf einer Wette läge, die auf fünf benachbarte Zahlen verteilt ist?
Lösung anzeigen
Antwort Dann sagt Kelly 7,1% der Bankroll, und die Bankroll wächst fast sechsmal so schnell: etwa um das 1,25-Millionenfache über 1.000 Wetten statt um etwa das 11,5-Fache.
Eine volle ZahlWetteVolle ZahlEine einzelne Zahl, zahlt 35:1.Ganz lesen → mit 44% Vorteil gewinnt mit der Wahrscheinlichkeit 0,04, denn 36 × 0,04 = 1,44. Kellys Einsatz ist der Vorteil geteilt durch die Quote: 0,44/35 = 1,26%. Das typische Wachstum pro Wette beträgt 0,04 × ln(1 + 35 × 0,0126) + 0,96 × ln(1 − 0,0126) ≈ 0,00244, also vervielfachen 1.000 Wetten die Bankroll um etwa e^2,44 ≈ 11,5.
Verteilt man einen Einsatz auf fünf Zahlen, gewinnt die Wette mit der Wahrscheinlichkeit 0,20 und zahlt 36/5 für 1, also 6,2 zu 1: weiterhin 44% Vorteil, denn 0,2 × 7,2 = 1,44. Kellys Einsatz wird 0,44/6,2 = 7,10%, und das Wachstum pro Wette 0,01404, etwa 5,75-mal so viel. Über 1.000 Wetten sind das e^14,04, etwa 1,25 Millionen.
Der Vorteil ist derselbe; die Schwankungen sind kleiner. Eine Wette, die in einem von fünf Fällen gewinnt, kann einen größeren Anteil der Bankroll tragen, ohne den Ruin zu riskieren, und Kellys Wachstum belohnt das. Thorp (1984) zeigt mit dem Beispiel, warum Vorhersagespieler auf SektorenKesselSektorEin zusammenhängender Bogen von Fächern im Kessel (Kesselsektor), im Unterschied zu einer Gruppe auf dem Tableau.Ganz lesen → setzen. In der Praxis haben fünf NachbarnWetteNachbarnEine Zahl und die zwei Fächer zu beiden Seiten von ihr im Kessel, fünf Jetons auf volle Zahlen.Ganz lesen → einen etwas geringeren Vorteil als die einzelne beste Zahl (siehe Advantage Play).
Ein Spieler hat zwei benachbarte FächerAusstattungFachEines der 37 nummerierten Fächer der Drehscheibe (Nummernfach). Auch: Slot, Cup.Ganz lesen → gefunden, die jeweils 1 von 25 Mal fallen statt 1 von 37 Mal. Sollte er den SplitWetteSplitZwei benachbarte Zahlen, zahlt 17:1.Ganz lesen → zwischen ihnen setzen, der 17 zu 1 zahlt, oder jede Zahl als volle Zahl? Wie viel sagt Kelly, und wie schnell wächst die Bankroll im Vergleich zu einem einzigen solchen Fach?
Lösung anzeigen
Antwort Es macht keinen Unterschied: 2,59% der Bankroll auf den Split oder 1,29% auf jede Zahl. Die typische Bankroll wächst in 1.000 Coups etwa um das 155-Fache, gegenüber dem 11,5-Fachen mit einem Fach.
Der Split gewinnt mit der WahrscheinlichkeitMathematikWahrscheinlichkeitMaß dafür, wie wahrscheinlich ein Ergebnis ist, von 0 bis 1 oder von 0% bis 100%. Eine Zahl: 1/37 = 2,70%.Ganz lesen → 2/25 = 0,08 und zahlt 17 zu 1, bringt also 18 × 0,08 = 1,44 pro gesetzter EinheitGeldEinheitDer Grundeinsatz, in dem ein System oder ein Spieler rechnet. Progressionen werden in Einheiten beschrieben, damit sie an jedem Tisch gelten.Ganz lesen → zurück: ein Vorteil von 44%, derselbe wie bei einem einzigen fehlerhaften Fach. Kellys Einsatz ist der Vorteil geteilt durch die Quote: 0,44/17 = 2,59%.
Zwei volle Zahlen zu je 1,29% liefern genau dieselben Ergebnisse. Fällt eine der beiden Zahlen, gewinnt ein JetonGeldJetonEine Spielmarke mit festem Wert, die auf das Tableau gelegt wird, um zu setzen. Auch: Chip, Cheque.Ganz lesen → 35 zu 1 und der andere ist verloren, netto 34 × 1,29% = 44% der Bankroll, so viel wie der Split zahlt; fällt keine, sind beide verloren.
Das Wachstum pro Coup beträgt 0,00505 gegenüber 0,00244 bei einem Fach, also wächst die typische Bankroll über 1.000 Coups um das e^5,046 ≈ 155-Fache statt um das e^2,44 ≈ 11,5-Fache. Zwei gute Zahlen sind weit mehr wert als das Doppelte von einer, weshalb Kesselfehler-Spieler auf Zahlengruppen setzen. Thorp (1984) rechnet denselben Vergleich durch.
Zum Schmunzeln
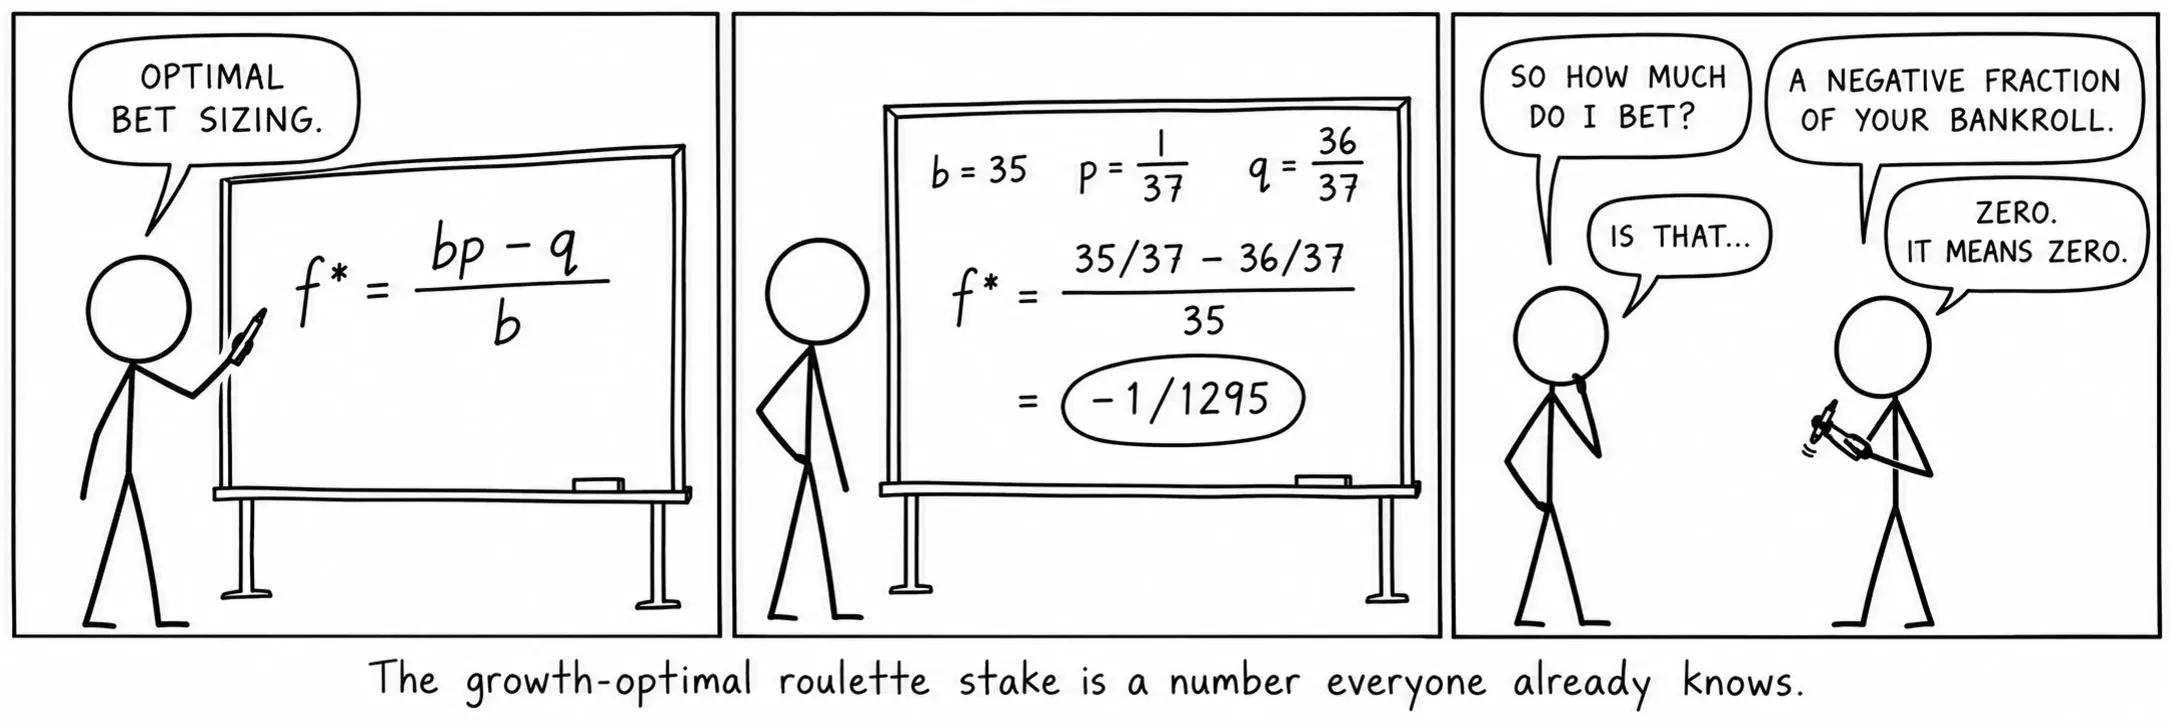
Der wachstumsoptimale Roulette-Einsatz ist eine Zahl, die alle schon kennen.
Quellen
- Kelly, J. L. „A new interpretation of information rate.“
- Breiman, L. „Optimal gambling systems for favorable games.“
- Thorp, E. O. “Optimal gambling systems for favorable games.”
- Thorp, E. O. The Mathematics of Gambling.
- Epstein, R. A. The Theory of Gambling and Statistical Logic, 2nd ed.
- Taylor, D. G. Games, Gambling, and Probability: An Introduction to Mathematics, 2nd ed.
- Ethier, S. N. The Doctrine of Chances: Probabilistic Aspects of Gambling.
- Haghani, V. & Dewey, R. „Rational decision-making under uncertainty: observed betting patterns on a biased coin.“